

2. Период проведения аукционов – с 1 января 2015 года по 31 декабря 2019 года. Временные интервалы построены по дате публикации аукциона.
3. Основой для формирования базы тендеров является сайт zakupki.gov и независимые площадки.
В 2019 году примерно 10% от общего количества тендеров размещено на других площадках, но по итоговым суммам контрактов на их долю приходится всего 0,5% от общего объема рынка закупок ЛС.
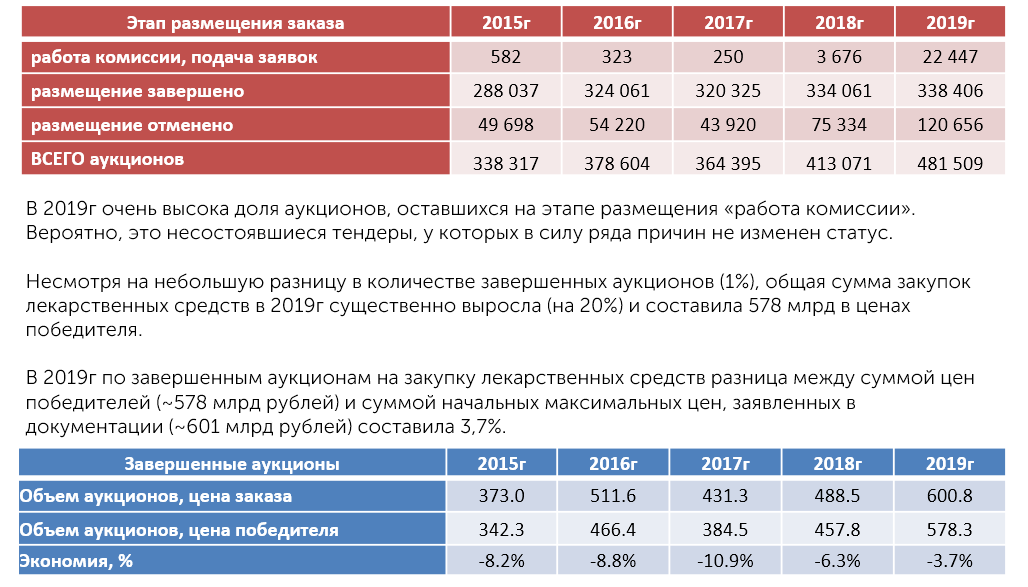
4. Объемы закупок рассчитываются по информационных полям «Начальная максимальная цена лота» (НМЦ) и «Цена Победителя по протоколу».
4. Принятые сокращения и обозначения:
НМЦ – начальная максимальная цена при публикации аукциона
Цена победителя – финальная стоимость поставки в рамках аукциона, предложенная участником-победителем. Имеет положительно значение для завершенных аукционов и нулевое — для отмененных.
ФЦП – федеральные целевые программы (12 нозологий, Гепатиты и ВИЧ, Вакцинопрофилактика)
ДЗМ – Департамент здравоохранения Москвы
% от общего количества тендеров
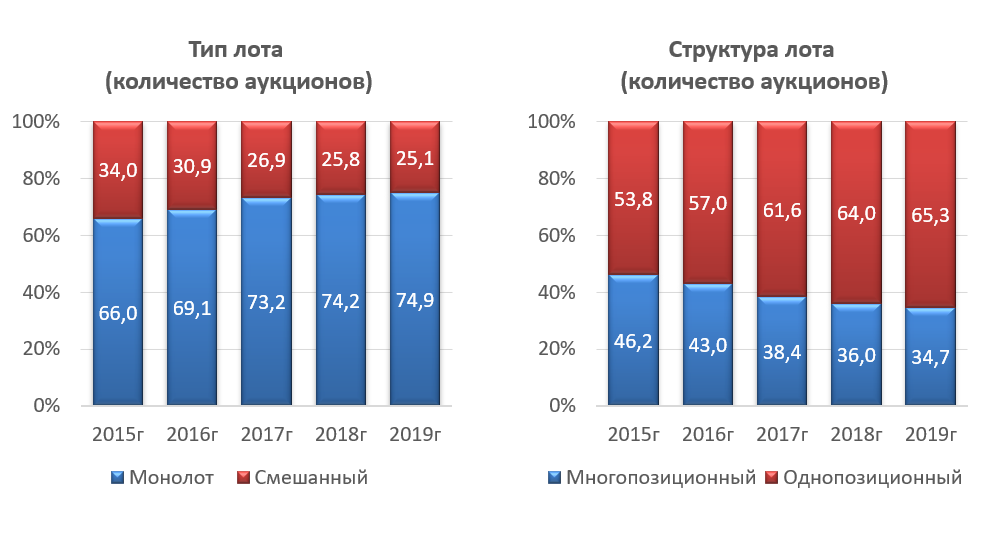
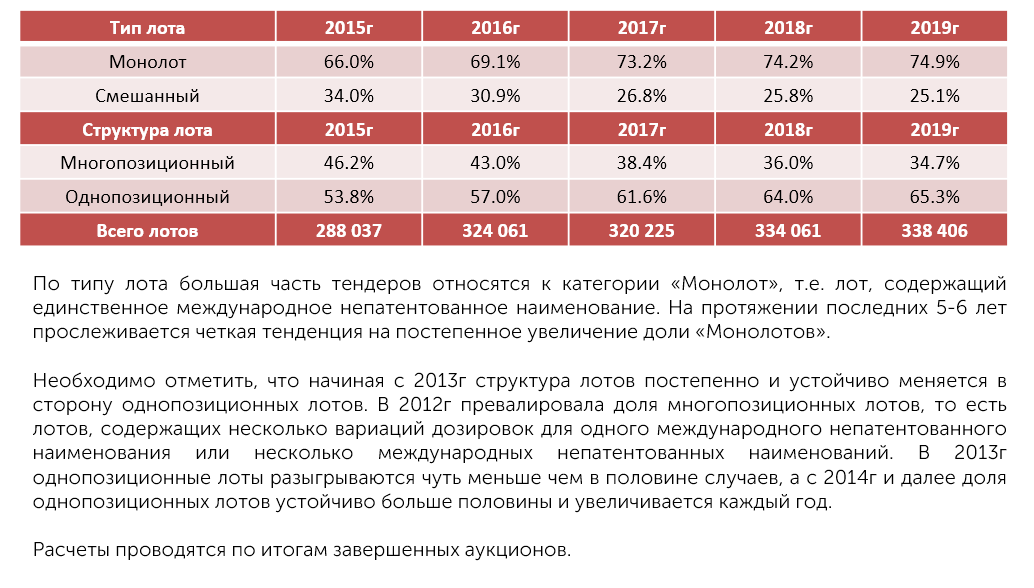
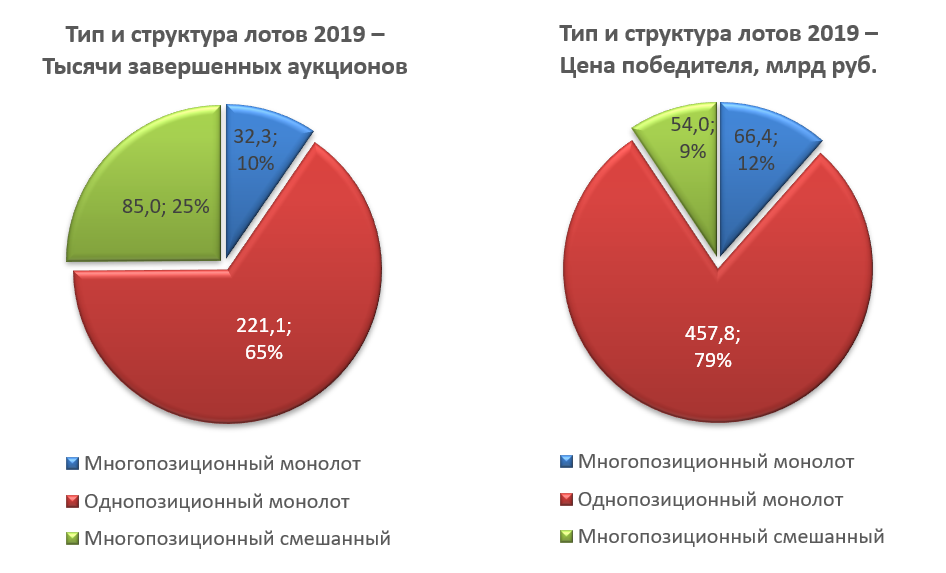
ТИП И СТРУКТУРА ЛОТОВ
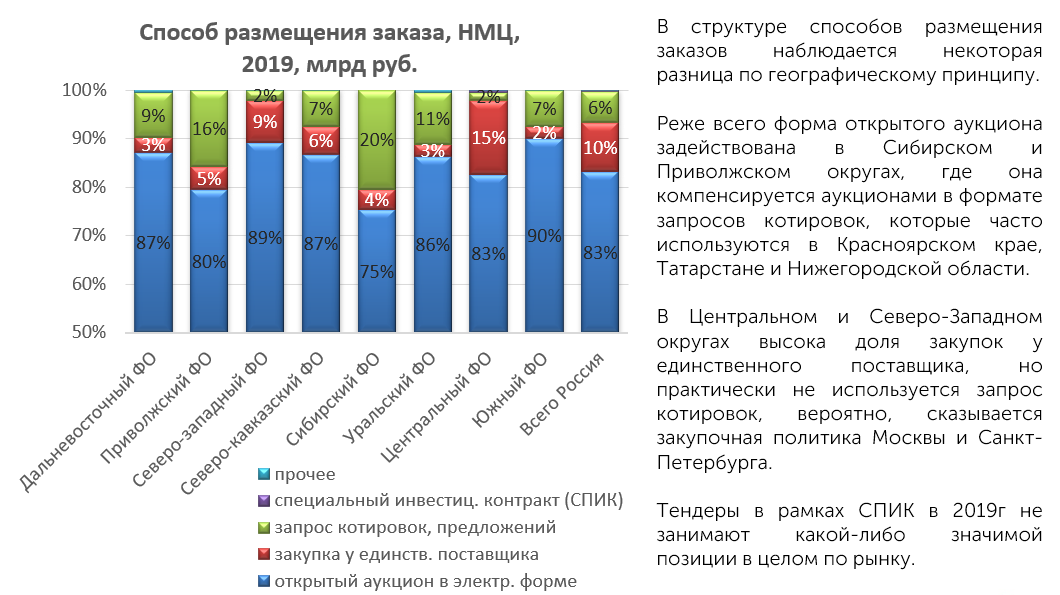
Доля закупок у единственного поставщика составляет примерно 10% за последние 3 года и довольно стабильна.
Также в 2017-2018гг было разыграно два специальных инвестиционных контракта (СПИК) в Москве на поставку онкологических препаратов с условием создания производства (5-6% от общих объемов).
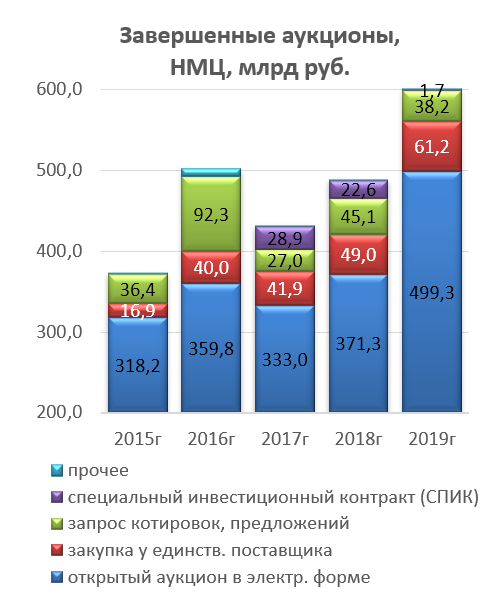
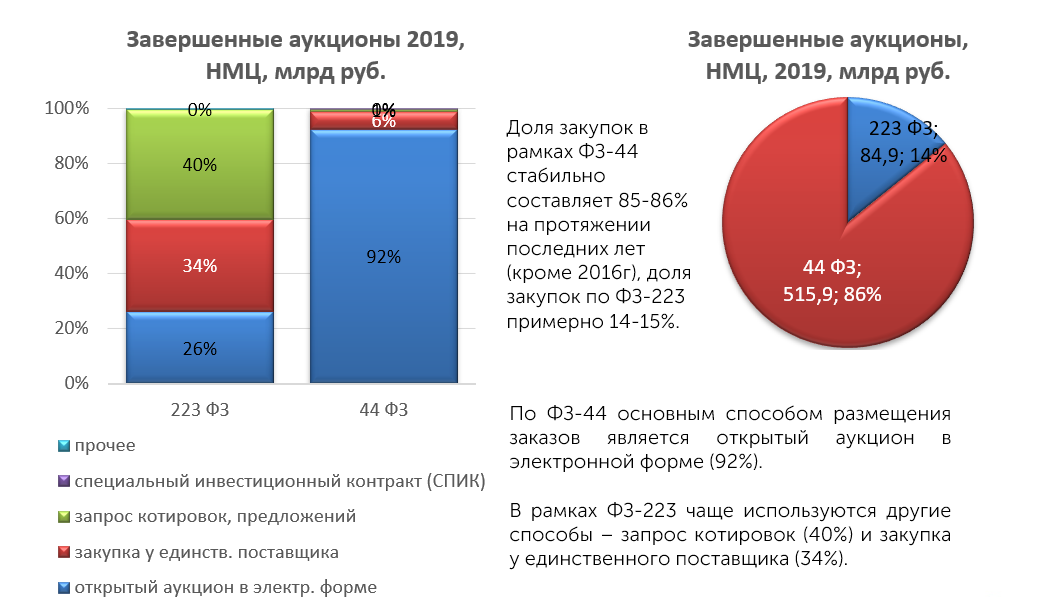
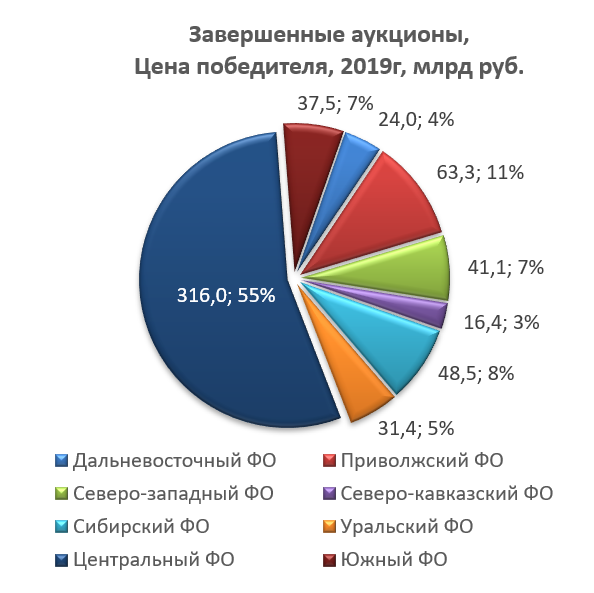
Общее распределение повторяют картину 2018г.
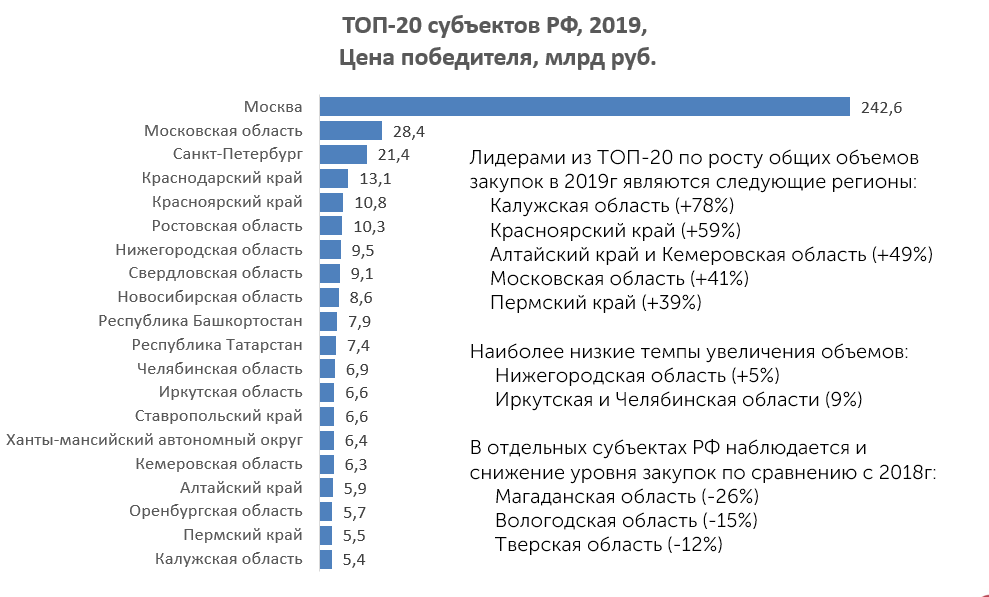
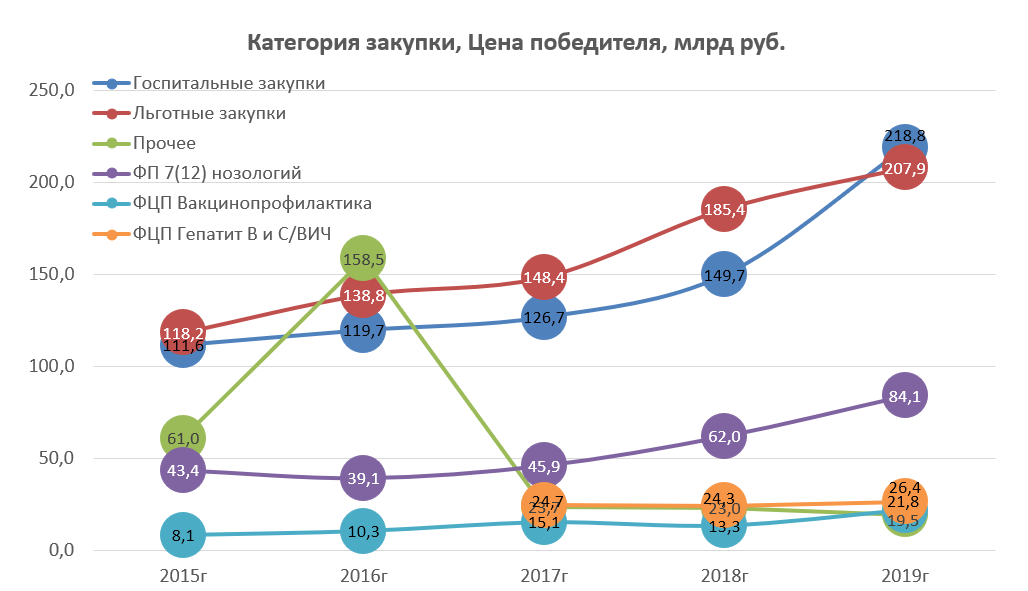
В 2017г в отдельную категорию выделены закупки антиретровирусных препаратов «ФЦП Гепатит В,С/ВИЧ», в 2019г объемы закупок остались примерно на уровне 2017-20187г (26 млрд рублей).
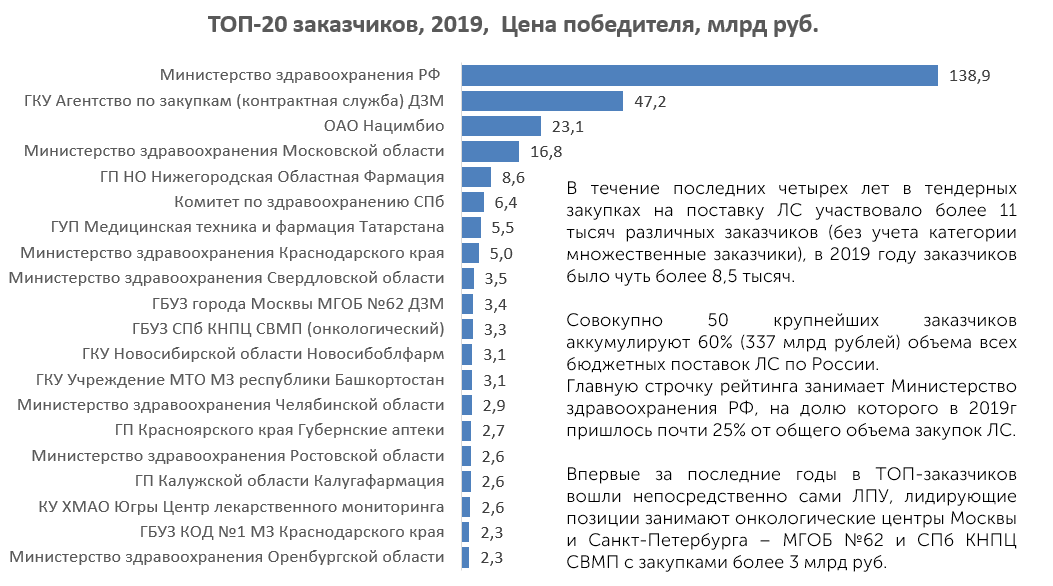
И госпитальный, и льготный сегменты показывают хорошую динамику прироста объемов рынка в 2019г. Госпитальные закупки выросли на 46%, а закупки для обеспечения населения льготными лекарствами – на 12%. В какой-то степени такой рост госпитального сегмента может быть вызван передачей закупок онкологических препаратов непосредственно в сами ЛПУ при последующем финансировании их из средств ФОМС на определенных условиях. Например, МГОБ №62 закупила по этой схеме препаратов более чем на 3 млрд руб в 2019г.
Если в тендерной документации не указана категория закупки или её не удалось идентифицировать при изучении данных тендера, то такие заказы были отнесены к категории «Прочее» (объем такой категории заметно вырос за последние годы). Анализ некоторых критериев и характеристик во многом затруднен в связи с неполнотой данных заявленных в конкурсной документации.
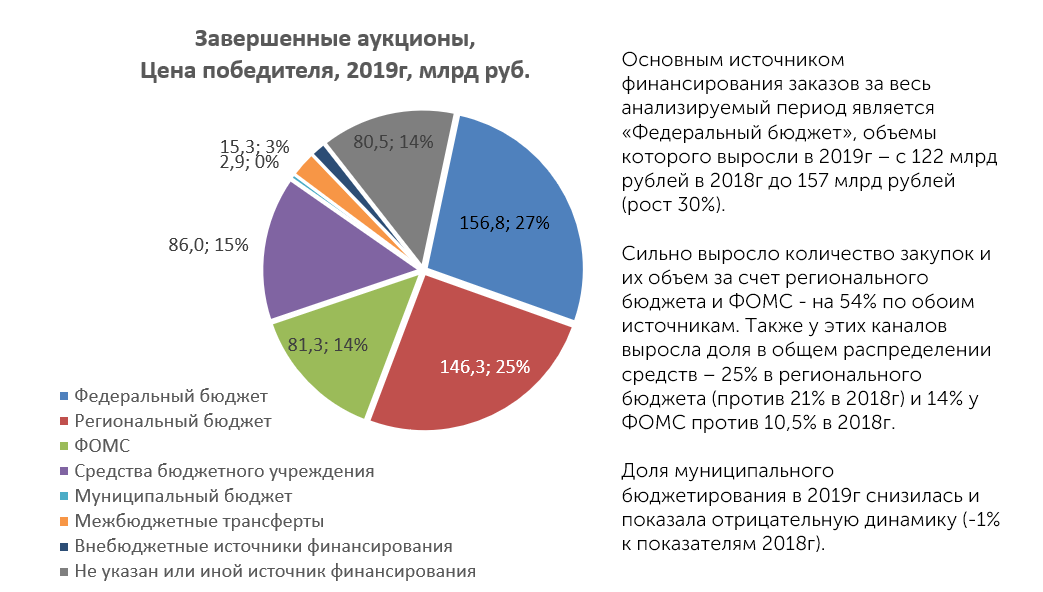
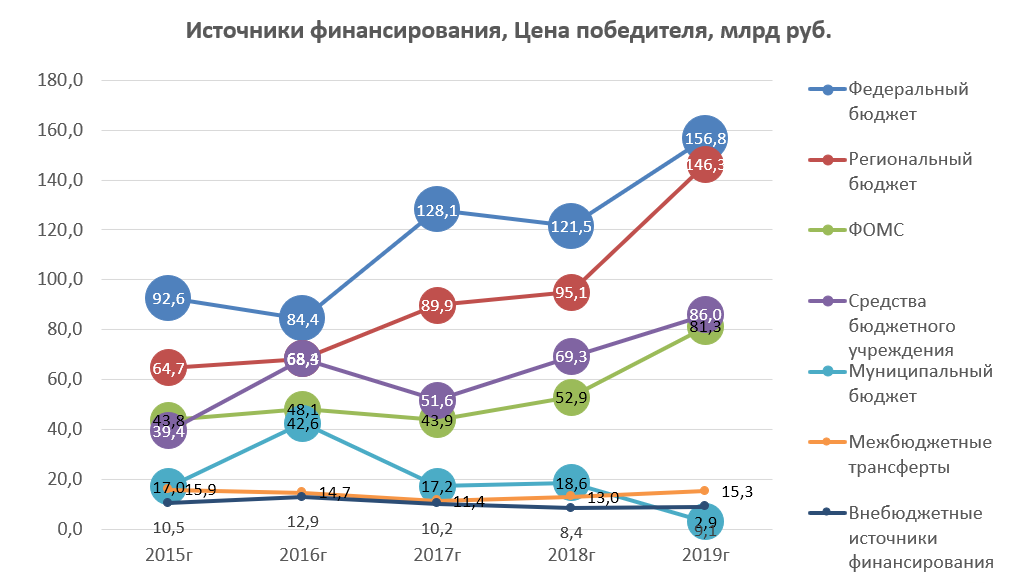
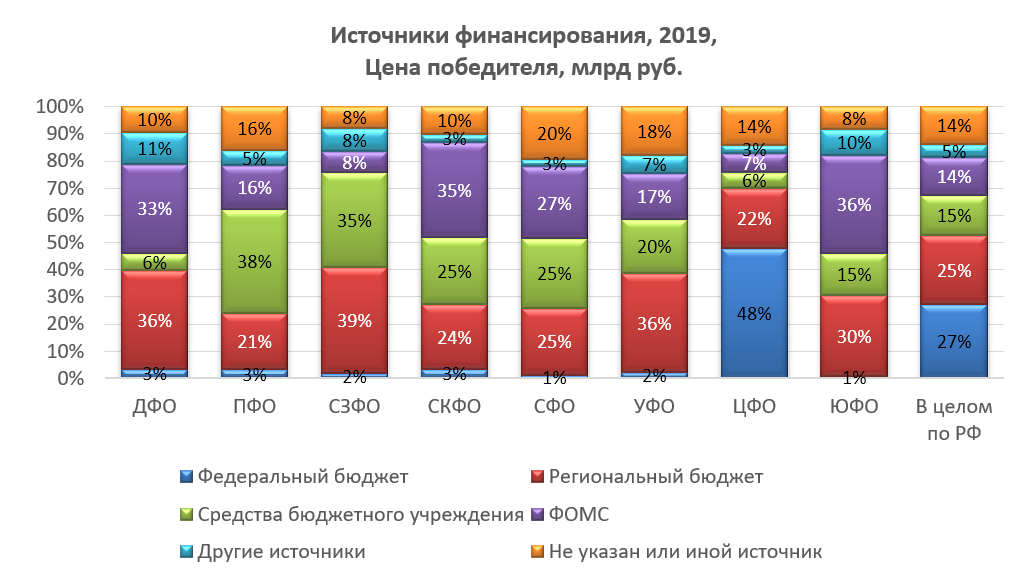
Средства регионального бюджета используются при финансировании наиболее активно в Северо-Западном (39%), Дальневосточном (36%) и Уральском ФО (36%), наименьшая доля регионального финансирования наблюдается в Приволжском округе (21%). Специфическая картина распределения источников финансирования в Приволжском округе вызвана тем, что основной объем закупок в Нижнем Новгороде проводится через областную фармацию
И маркируется как средства бюджетного учреждения (38%). Аналогичная ситуация в Татарстане и Красноярском крае.
Средства ФОМС наиболее востребованы в в Южном (36%) и Северокавказском (35%) округах и на Дальнем Востоке (33%), при этом в СКФО практически не используются другие источники финансирования (3%). Также другие источники практически не задействованы в Сибирском ФО (3%).
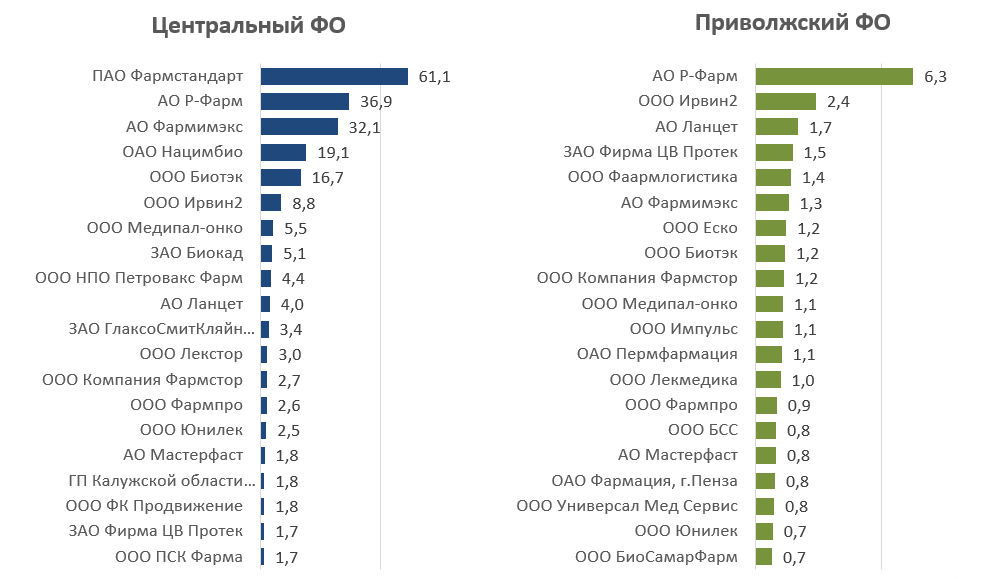
ЦЕНТРАЛЬНЫЙ и ПРИВОЛЖСКИЙ ФО
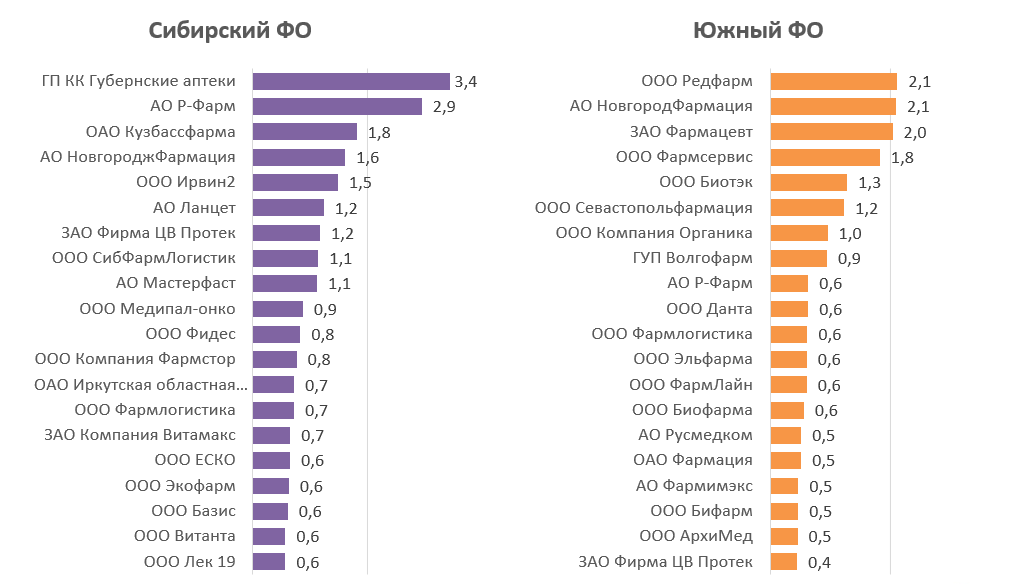
СИБИРСКИЙ и ЮЖНЫЙ ФО
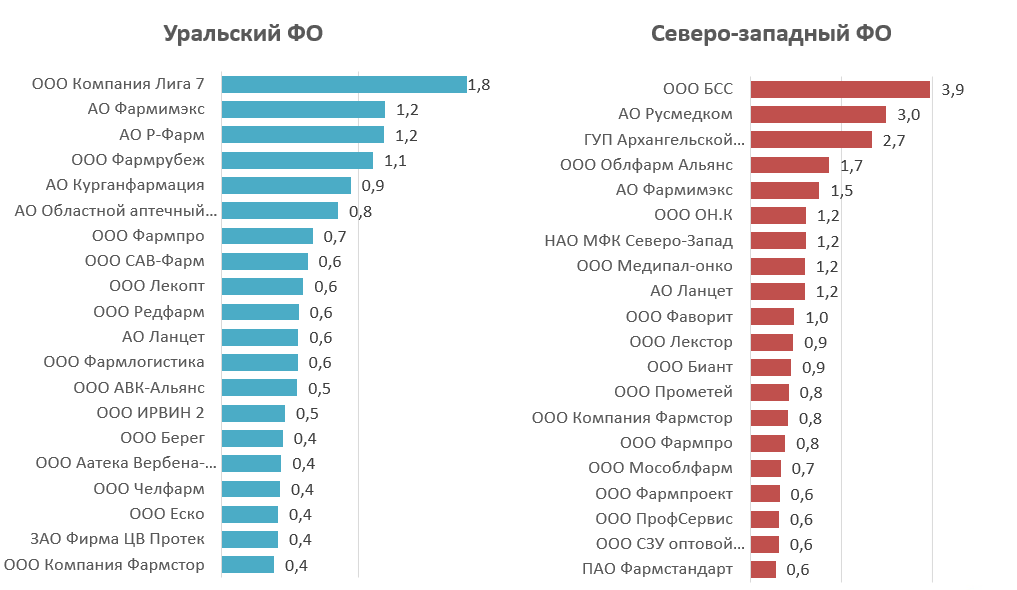
УРАЛЬСКИЙ и СЕВЕРО-ЗАПАДНЫЙ ФО
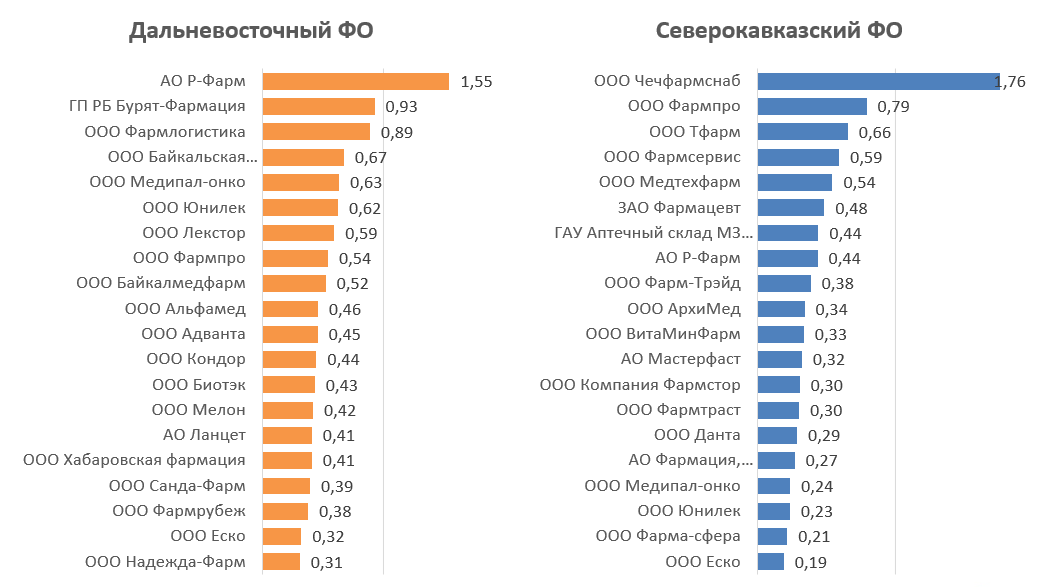
ДАЛЬНЕВОСТОЧНЫЙ и СЕВЕРОКАВКАЗСКИЙ ФО
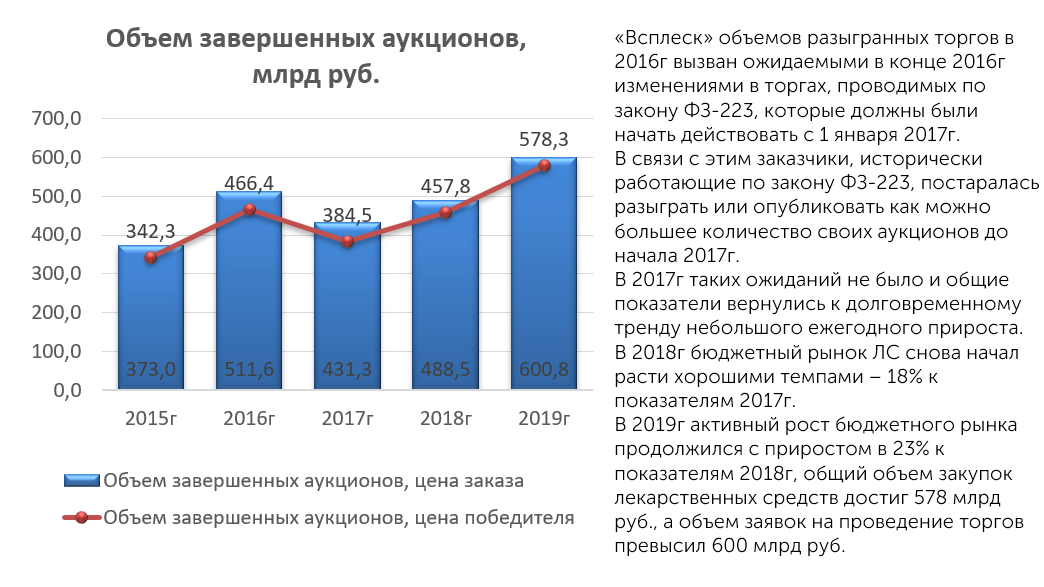
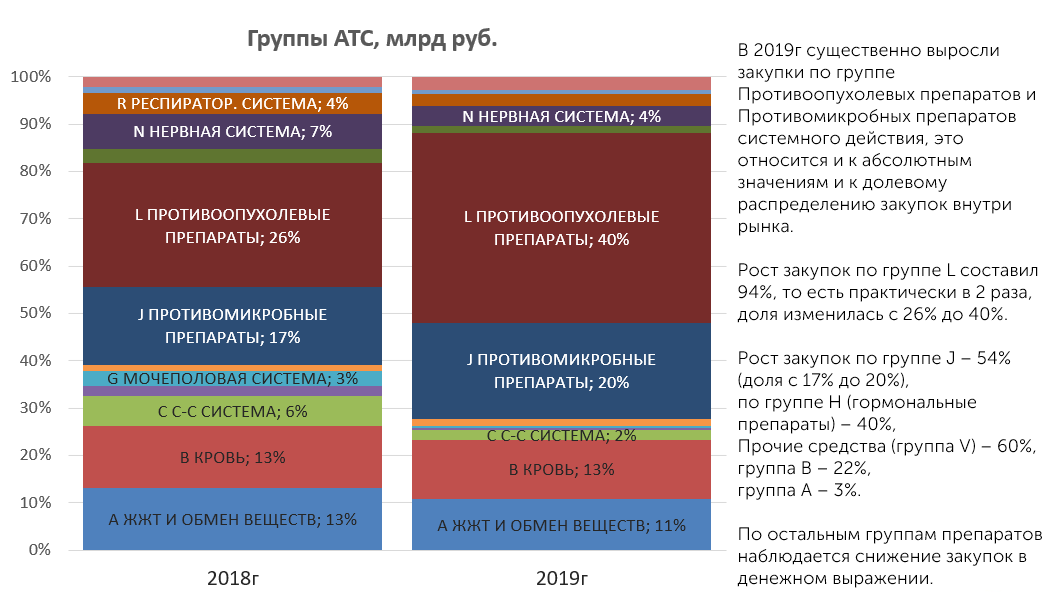
В 2019г общий объем закупок лекарственных средств существенно вырос за счет дополнительного финансирования федеральных программ и старта проекта «Борьба с онкологическими заболеваниями». В целом рынок вырос на 23%, значительно выросли основные сегменты бюджетного рынка – ФП 7(12) нозологий на 36%, «льготные закупки» (12%) и госпитальный сегмент на 46%, остальные сегменты не уменьшились.
Прирост денежной массы в основном сконцентрирован в закупках противоопухолевых препаратов (группа АТС L), а также закупках антимикробных препаратов системного действия (группа АТС J).
Активный старт программы по борьбе с онкозаболеваниями виден также и по другим признакам – впервые за последние годы в рейтинг заказчиков попали непосредственно сами ЛПУ, в бОльшей части это онкологические диспансеры республиканского и областного значения, а лидерами рейтинга являются два известных онкологических центра Москвы и Санкт-Петербурга – МГОБ №62 и СПб КНПЦ СВМП(о).
Плюс в 2019г на российский рынок вышло несколько дорогостоящих оригинальных противоопухолевых препаратов, что также сказалось на увеличении общей суммы закупок.
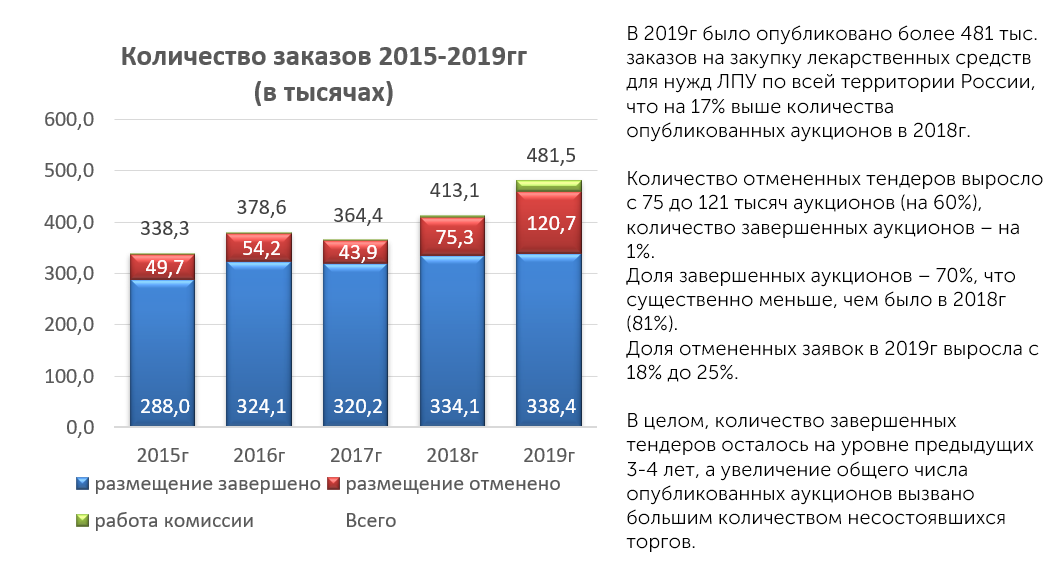
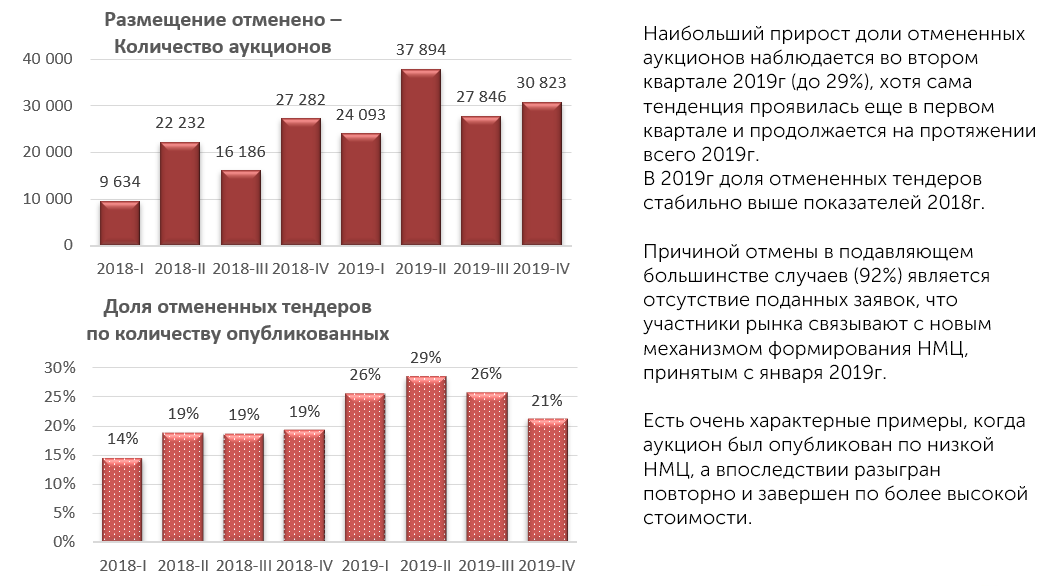
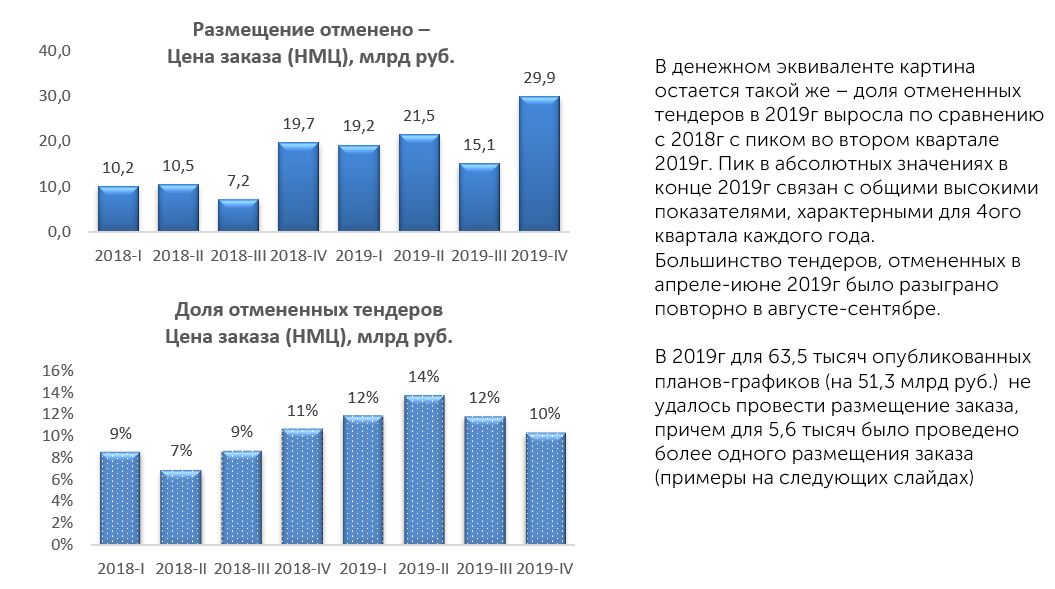
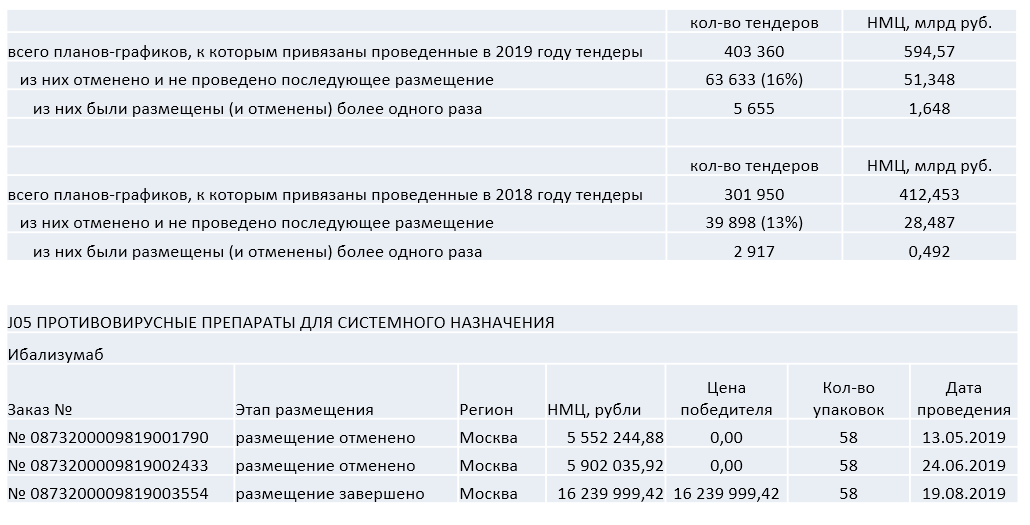
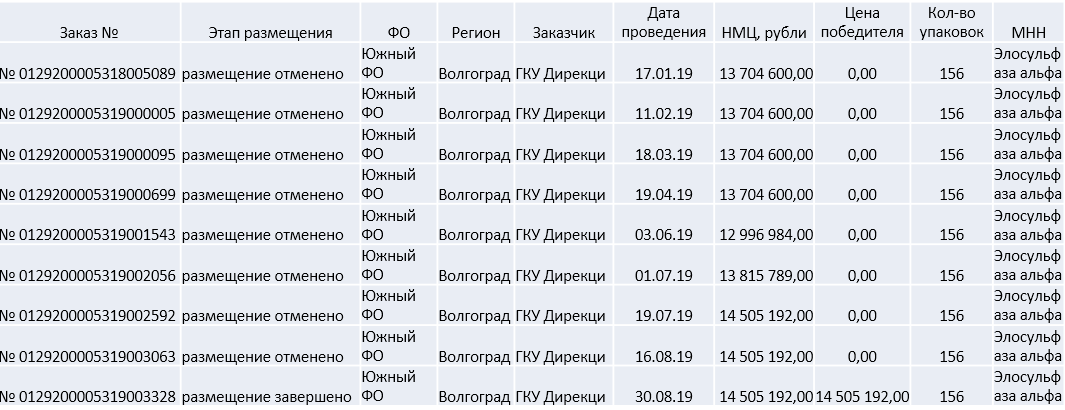
Около 10% от опубликованных планов-графиков так и не удалось разыграть в 2019г, несмотря на то, что часть этих аукционов объявлялась повторно.
Большое количество отмененных аукционов привело к перебоям с поставкой лекарственных препаратов по отдельным субъектам федерации, которые не смогли оперативно провести повторный розыгрыш.
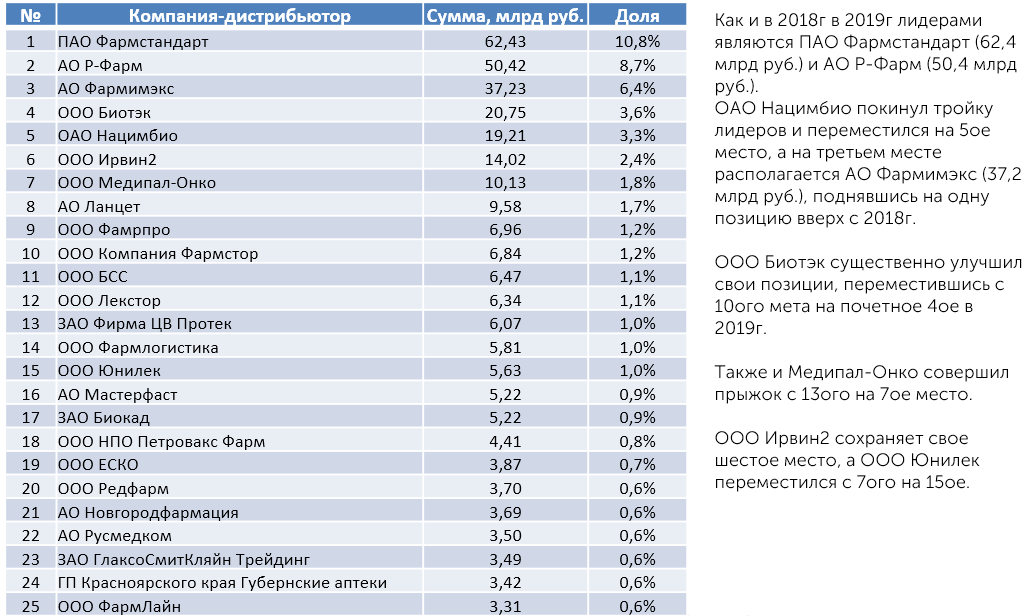
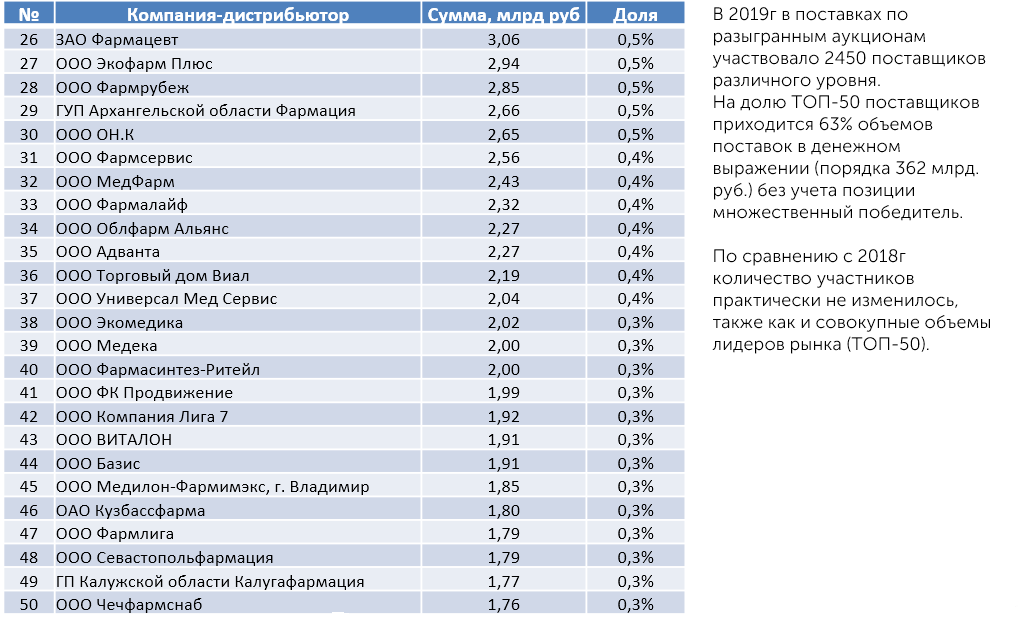
Основные лидеры среди компаний-поставщиков остались на своих местах с небольшой ротацией между позициями рейтинга, но в целом ситуация с распределением ролей дистрибьюторов остается стабильной. Рейтинг на протяжении нескольких лет возглавляют ПАО Фармстандарт и АО Р-Фарм.
В целом, в 2019г. на бюджетном рынке лекарственных средств продолжаются основные тренды и тенденции, происходящие на протяжении последних 5-6 лет.
Общие объемы рынка растут, особенно в рамках национальных программ, основные игроки остаются на своих местах, глобальная структура распределения и затрат принципиально не меняется. Но каждый год имеет свои особенности, связанные с организационными аспектами функционированием системы государственных закупок в нашей стране.